
Erbrecht Deutschland - Brasilien
KANZLEI GÖRNE BISSOLI | BRAZILIAN DESK
Wir beraten und vertreten Sie bei Erbfällen zwischen Deutschland und Brasilien – von der Nachlassabwicklung über die Durchsetzung von Erb- und Pflichtteilsansprüchen bis zur internationalen Nachlassplanung.
Erbrecht: Unsere Kernkompetenz
UNSERE LEISTUNGEN IM ÜBERBLICK
Ob Nachlassabwicklung, Erbstreitigkeit oder vorausschauende Nachlassgestaltung: Wir begleiten Sie in allen erbrechtlichen Angelegenheiten mit Bezug zu Deutschland und Brasilien.
Nachlassabwicklung
- ✓ Nachlassverfahren in Brasilien (Inventário)
- ✓ Erbscheinsverfahren nach deutschem und brasilianischem Recht
- ✓ Ermittlung und Sicherung des Nachlasses
- ✓ Erbauseinandersetzung
- ✓ Nachlassliquidation
- ✓ Steuerliche Abwicklung
Testamente & Nachlassplanung
- ✓ Gestaltung internationaler Testamente
- ✓ Grenzüberschreitende Nachlassplanung
- ✓ Rechtswahl und anwendbares Erbrecht
- ✓ Nachfolgeplanung bei Immobilien und Auslandsvermögen
- ✓ Pflichtteils- und Noterbenrechte in beiden Ländern
- ✓ Vorweggenommene Erbfolge und Schenkungen
Pflichtteilsrecht
- ✓ Durchsetzung von Pflichtteilsansprüchen
- ✓ Pflichtteilsergänzungsansprüche bei Schenkungen
- ✓ Auskunftsansprüche und Nachlassverzeichnisse
- ✓ Bewertung von Immobilien und Nachlassvermögen
- ✓ Abwehr unberechtigter Pflichtteilsforderungen
- ✓ Außergerichtliche und gerichtliche Vertretung
Erbschaftssteuerrecht
- ✓ Erbschaftsteuer in Deutschland und Brasilien
- ✓ Brasilianische Erbschaftsteuer (ITCMD)
- ✓ Steuerpflicht bei grenzüberschreitenden Erbfällen
- ✓ Vermeidung und Reduzierung von Doppelbesteuerung
- ✓ Steueroptimierte Nachlass- und Schenkungsplanung
- ✓ Steuerliche Erklärungspflichten und Behördenverfahren
INTERNATIONALES ERBRECHT DEUTSCHLAND - BRASILIEN
Die Besonderheiten deutsch-brasilianischer Erbfälle
Erbfälle mit Bezug zu Deutschland und Brasilien werfen komplexe Fragen des internationalen Privat- und Verfahrensrechts auf. Bereits die Bestimmung des anwendbaren Erbrechts kann Schwierigkeiten bereiten. Hinzu kommen unterschiedliche Anforderungen an die Nachlassabwicklung, die Anerkennung ausländischer Dokumente und die steuerliche Behandlung grenzüberschreitender Vermögensübertragungen.
INTERNATIONALES PRIVATRECHT
Die Bestimmung des anwendbaren Erbrechts ist eine der zentralen Fragen bei deutsch-brasilianischen Erbfällen.
Aus deutscher Sicht richtet sich die Rechtsnachfolge von Todes wegen gemäß Art. 21 der Europäischen Erbrechtsverordnung (EuErbVO) grundsätzlich nach dem Recht des Staates, in dem der Erblasser zum Zeitpunkt seines Todes seinen gewöhnlichen Aufenthalt hatte. Nach Art. 22 EuErbVO kann unter bestimmten Voraussetzungen das Recht eines Staates gewählt werden, dessen Staatsangehörigkeit der Erblasser besitzt.
Das brasilianische internationale Privatrecht enthält demgegenüber eigene Anknüpfungsregeln. Nach Art. 10 der Lei de Introdução às Normas do Direito Brasileiro (LINDB) richtet sich die Erbfolge grundsätzlich nach dem Recht des Staates, in dem der Erblasser zuletzt seinen Wohnsitz (domicílio) hatte. Besondere Regelungen gelten unter anderem für in Brasilien befindliches Vermögen ausländischer Erblasser zum Schutz brasilianischer Ehegatten und Kinder.
Aufgrund dieser unterschiedlichen kollisionsrechtlichen Regelungen können sich komplexe Fragen ergeben, insbesondere hinsichtlich einer möglichen Rückverweisung, der Wirksamkeit testamentarischer Verfügungen und der Stellung gesetzlicher Erben.
Siehe hierzu auch folgende Blogartikel:
Das anwendbare Erbrecht
INTERNATIONALES VERFAHRENSRECHT
Nachlassverfahren in zwei oder mehr Staaten
Das auf die Erbfolge anwendbare Recht ist von der Frage zu unterscheiden, welche Gerichte und Behörden für die Nachlassabwicklung zuständig sind.
In Deutschland kann zum Nachweis der Erbenstellung insbesondere ein Erbschein erforderlich werden. In Brasilien erfolgt die Abwicklung regelmäßig im Rahmen eines sogenannten Inventário. Dieses Verfahren dient insbesondere der Feststellung des Nachlasses, der Berücksichtigung von Nachlassverbindlichkeiten und der anschließenden Verteilung des Vermögens.
Je nach Sachverhalt und gesetzlichen Voraussetzungen kann das brasilianische Inventário gerichtlich oder außergerichtlich vor einem Notar durchgeführt werden.
Befinden sich Nachlassgegenstände in beiden Ländern, können separate Verfahren erforderlich sein. Dabei müssen die Entscheidungen, Erbnachweise und Vollmachten aufeinander abgestimmt und gegebenenfalls für die Verwendung im jeweils anderen Staat vorbereitet werden.
Siehe hierzu auch folgende Blogartikel:
NACHLASSABWICKLUNG IM AUSLAND
Immobilien und Vermögenswerte in beiden Ländern
Praktische Schwierigkeiten entstehen häufig, wenn zum Nachlass Immobilien, Bankguthaben oder Unternehmensbeteiligungen in Deutschland und Brasilien gehören.
Die Feststellung der Erbenstellung führt nicht zwangsläufig dazu, dass sämtliche Vermögenswerte unmittelbar auf die Erben übertragen werden können. Insbesondere bei brasilianischen Immobilien sind die dort geltenden nachlassverfahrensrechtlichen und grundbuchrechtlichen Anforderungen zu berücksichtigen.
Auch bei Bankguthaben können unterschiedliche Nachweise und Freigabeverfahren erforderlich sein. Hinzu kommen Fragen der Nachlassverwaltung, der Veräußerung von Vermögenswerten und der Auseinandersetzung zwischen mehreren Erben.
Eine koordinierte Vorgehensweise ist deshalb entscheidend, um widersprüchliche Erbnachweise, unnötige Verfahrensschritte und Verzögerungen bei der Nachlassabwicklung möglichst zu vermeiden.
INTERNATIONALES STEUERRECHT
Erbschaftssteuer in Deutschland und Brasilien
Neben den erbrechtlichen Fragen sind immer auch die steuerlichen Folgen des Erbfalls zu beachten.
In Deutschland richtet sich die Erbschaftsteuerpflicht insbesondere nach den persönlichen Verhältnissen des Erblassers und des Erwerbers sowie der Art und Belegenheit des erworbenen Vermögens. Unter bestimmten Voraussetzungen kann auch im Ausland befindliches Vermögen der deutschen Erbschaftsteuer unterliegen.
In Brasilien wird die Erbschaftsteuer als Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) von den Bundesstaaten erhoben. Dabei bestehen je nach Bundesstaat und Sachverhalt unterschiedliche Regelungen.
Unterliegen Vermögenswerte einer Besteuerung in beiden Ländern, stellt sich die Frage nach einer möglichen Doppelbesteuerung. Eine Anrechnung ausländischer Erbschaftsteuer nach § 21 ErbStG kommt nur unter den gesetzlichen Voraussetzungen in Betracht und ist nicht in jedem Fall möglich.
Eine frühzeitige Prüfung der steuerlichen Folgen ist daher sowohl bei der Nachlassabwicklung als auch bei der vorausschauenden Vermögensnachfolge von erheblicher Bedeutung.
Siehe hierzu auch folgende Blogartikel:
SPEZIALISTEN VOR ORT
Ihre Ansprechpartner im Erbrecht
Grenzüberschreitende Erbfälle erfordern fundierte Kenntnisse beider Rechtsordnungen. Im Brazilian Desk arbeiten deutsche und brasilianische Rechtsanwälte eng zusammen, um erbrechtliche Angelegenheiten in beiden Ländern abgestimmt zu bearbeiten.
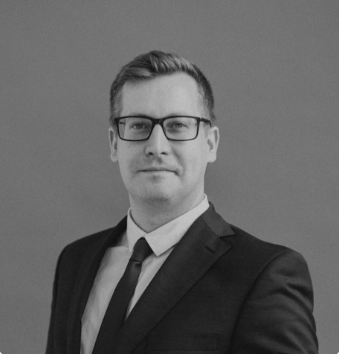
RA Marek Görne Bissoli
Rechtsanwalt · Fachanwalt für Erbrecht
Beratung und Vertretung im deutschen und internationalen Erb- und Steuerrecht sowie Koordination grenzüberschreitender Nachlassangelegenheiten.
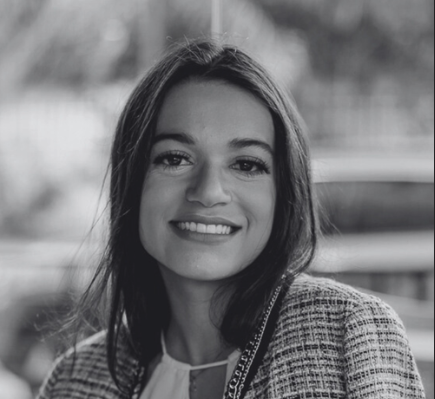
Dra. Laís Santos Schayder
Advogada · OAB/ES 31.272
Beratung und Vertretung im brasilianischen Erbrecht, insbesondere in Inventário-Verfahren und der Abwicklung brasilianischer Nachlasswerte.