
Direito Sucessório na Alemanha – Brasil
ESCRITÓRIO DE ADVOCACIA GÖRNE BISSOLI | BRAZILIAN DESK
Oferecemos assessoria e representação em casos de sucessão entre a Alemanha e o Brasil – desde a liquidação de heranças, passando pela reivindicação de direitos sucessórios e de legítima, até o planejamento sucessório internacional.
Direito Sucessório: Nossa principal área de atuação
VISÃO GERAL DOS NOSSOS SERVIÇOS
Seja na liquidação de herança, em disputas sucessórias ou no planejamento sucessório preventivo: nós o acompanhamos em todas as questões relacionadas ao direito sucessório na Alemanha e no Brasil.
Liquidação de herança
- ✓ Processo de inventário no Brasil (Inventário)
- ✓ Processo de certidão de herança segundo as leis alemã e brasileira
- ✓ Identificação e preservação do patrimônio sucessório
- ✓ Disputa sucessória
- ✓ Liquidação de herança
- ✓ Tratamento tributário
Testamentos e planejamento sucessório
- ✓ Elaboração de testamentos internacionais
- ✓ Planejamento sucessório transfronteiriço
- ✓ Escolha da lei aplicável e direito sucessório aplicável
- ✓ Planejamento sucessório para imóveis e patrimônio no exterior
- ✓ Direitos à herança legítima e aos herdeiros forçados em ambos os países
- ✓ Sucessão antecipada e doações
Direito à herança legítima
- ✓ Execução de direitos à herança legítima
- ✓ Reivindicações de complementação da herança legítima em caso de doações
- ✓ Direito à informação e inventários de herança
- ✓ Avaliação de imóveis e bens sucessórios
- ✓ Contestação de reivindicações indevidas de herança legítima
- ✓ Representação extrajudicial e judicial
Legislação sobre o Imposto sobre Herança
- ✓ Imposto sobre herança na Alemanha e no Brasil
- ✓ Imposto sobre Herança e Doações no Brasil (ITCMD)
- ✓ Obrigação tributária em casos de sucessões transfronteiriças
- ✓ Prevenção e redução da dupla tributação
- ✓ Planejamento sucessório e de doações com otimização tributária
- ✓ Obrigações de declaração fiscal e procedimentos administrativos
DIREITO SUCESSÓRIO INTERNACIONAL: ALEMANHA – BRASIL
As particularidades das sucessões germano-brasileiras
Casos de sucessão envolvendo a Alemanha e o Brasil levantam questões complexas relacionadas ao Direito Internacional Privado e ao Direito Processual Internacional. Já a determinação da legislação sucessória aplicável pode apresentar dificuldades. A isso se somam diferentes exigências quanto à liquidação da herança, ao reconhecimento de documentos estrangeiros e ao tratamento tributário das transferências transfronteiriças de bens.
DIREITO INTERNACIONAL PRIVADO
A determinação da legislação sucessória aplicável é uma das questões centrais nos casos de sucessão entre alemães e brasileiros.
Do ponto de vista alemão, a sucessão por morte, nos termos do art. 21 do Regulamento Europeu sobre Sucessões (EuErbVO), rege-se, em princípio, pela legislação do Estado em que o falecido tinha sua residência habitual no momento de sua morte. De acordo com o art. 22 do EuErbVO, em determinadas condições, pode-se optar pela legislação do Estado cuja nacionalidade o falecido possuía.
O Direito Internacional Privado brasileiro, por outro lado, contém suas próprias regras de conexão. De acordo com o art. 10 da Lei de Introdução às Normas do Direito Brasileiro (LINDB), a sucessão hereditária rege-se, em princípio, pela lei do Estado em que o falecido tinha seu últimodomicílio. Regras especiais se aplicam, entre outras coisas, aos bens de falecidos estrangeiros localizados no Brasil, para a proteção dos cônjuges e filhos brasileiros.
Devido a essas diferentes normas de conflito de leis, podem surgir questões complexas, especialmente no que diz respeito a um possível reenvio, à validade das disposições testamentárias e à situação dos herdeiros legais.
Veja também os seguintes artigos do blog:
A legislação sucessória aplicável
DIREITO PROCESSUAL INTERNACIONAL
Processo sucessório em dois ou mais países
É preciso distinguir a lei aplicável à sucessão da questão de quais tribunais e autoridades são competentes para a liquidação da herança.
Na Alemanha, pode ser necessário, em particular, um certificado de herança para comprovar a condição de herdeiro. No Brasil, a liquidação da herança ocorre normalmente no âmbito do chamado “inventário”. Esse procedimento serve, principalmente, para apurar o patrimônio sucessório, considerar as dívidas da herança e, posteriormente, distribuir os bens.
Dependendo das circunstâncias e dos requisitos legais, o inventário brasileiro pode ser realizado judicialmente ou extrajudicialmente perante um tabelião.
Caso os bens da herança estejam localizados em ambos os países, pode ser necessário iniciar processos separados. Nesse caso, as decisões, os certificados de herança e as procurações devem ser harmonizados e, se necessário, preparados para uso no outro país.
Veja também os seguintes artigos do blog:
Processo sucessório no Brasil, mesmo com certidão de herança?
LIQUIDAÇÃO DE ESPÓLIO NO EXTERIOR
Imóveis e ativos nos dois países
Frequentemente surgem dificuldades práticas quando o patrimônio sucessório inclui imóveis, depósitos bancários ou participações em empresas na Alemanha e no Brasil.
A determinação da condição de herdeiro não implica necessariamente que todos os bens possam ser transferidos diretamente para os herdeiros. Especialmente no caso de imóveis no Brasil, é preciso levar em consideração os requisitos aplicáveis à legislação sobre sucessões e ao registro de imóveis.
Mesmo no caso de saldos bancários, podem ser necessários diversos documentos comprovativos e procedimentos de liberação. A isso se somam questões relacionadas à administração da herança, à alienação de bens e à partilha entre vários herdeiros.
Por isso, é fundamental adotar uma abordagem coordenada para evitar, na medida do possível, comprovantes de herança contraditórios, etapas processuais desnecessárias e atrasos na liquidação da herança.
DIREITO TRIBUTÁRIO INTERNACIONAL
Imposto sobre herança na Alemanha e no Brasil
Além das questões relacionadas ao direito sucessório, é preciso sempre levar em conta as consequências tributárias da sucessão.
Na Alemanha, a obrigação tributária relativa ao imposto sobre herança depende, em especial, da situação pessoal do falecido e do beneficiário, bem como da natureza e localização dos bens adquiridos. Sob determinadas condições, os bens localizados no exterior também podem estar sujeitos ao imposto sobre herança alemão.
No Brasil, o imposto sobre herança é cobrado pelos estados como Imposto sobre Transmissão Causa Mortis e Doação (ITCMD). Existem regulamentações diferentes, dependendo do estado e das circunstâncias.
Caso os bens estejam sujeitos a tributação em ambos os países, surge a questão de uma possível dupla tributação. A dedução do imposto sobre herança estrangeiro, nos termos do § 21 da Lei do Imposto sobre Herança (ErbStG), só é considerada nos termos previstos na lei e não é possível em todos os casos.
Uma análise antecipada das consequências tributárias é, portanto, de grande importância tanto na liquidação de herança quanto no planejamento sucessório patrimonial.
Veja também os seguintes artigos do blog:
ESPECIALISTAS NO LOCAL
Seus pontos de contato na área de Direito Sucessório
Casos de sucessão transfronteiriça exigem um conhecimento profundo de ambos os ordenamentos jurídicos. No Brazilian Desk, advogados alemães e brasileiros trabalham em estreita colaboração para tratar de questões sucessórias nos dois países de maneira coordenada.
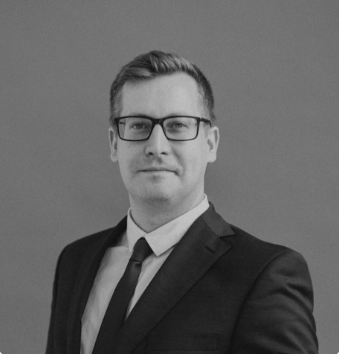
Advogado Marek Görne Bissoli
Advogado · Advogado especializado em Direito Sucessório
Assessoria e representação em direito sucessório e tributário alemão e internacional, bem como coordenação de questões sucessórias transfronteiriças.
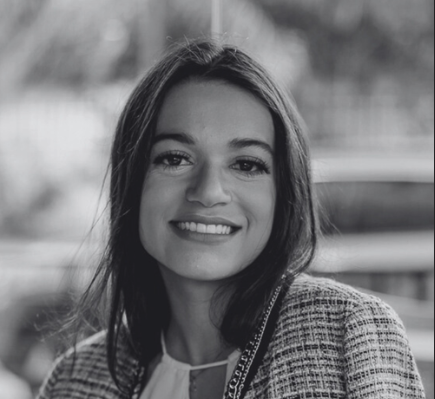
Dra. Laís Santos Schayder
Advogada · OAB/ES 31.272
Assessoria e representação em direito sucessório brasileiro, especialmente em processos de inventário e na liquidação de bens sucessórios no Brasil.